Rehber
Müstahsil makbuzu ve stopaj oranı 2026
Müstahsil makbuzu kim keser, zirai ürün stopajı yüzde kaç, borsada tescil oranı nasıl yarıya indirir? VUK, GVK ve 2009/14592 sayılı karara göre.
Çiftçi ürününü tüccara, değirmene ya da yem fabrikasına sattığında eline iki belge geçer: alıcının düzenlediği müstahsil makbuzu ve satış borsada yapıldıysa borsa tescil belgesi. Makbuzdaki "gelir vergisi kesintisi" satırı, çoğu çiftçi için ödenecek tek gelir vergisidir ve oranı satışın borsaya tescil ettirilip ettirilmediğine göre değişir. Bu rehber kuralları Vergi Usul Kanunu (VUK), Gelir Vergisi Kanunu (GVK), Gelir İdaresi Başkanlığı (GİB) yayınları ve 5174 sayılı Kanunun tescil yönetmeliğinden derler. Kendi durumunuz için mali müşavirinize danışın.
Müstahsil makbuzu nedir?
VUK'un 235. maddesine göre birinci ve ikinci sınıf tüccarlar, kazancı basit usulde tespit edilenler ve defter tutmak zorunda olan çiftçiler, gerçek usulde vergiye tabi olmayan çiftçilerden aldıkları malın bedelini öderken iki nüsha makbuz düzenler. Biri imzalanarak satıcı çiftçiye verilir, diğeri ona imzalatılarak alıcıda kalır. Alıcıda kalan nüsha fatura yerine geçer. Avansla yapılan alımlarda makbuz malın teslimi sırasında verilir.
Kanun makbuzda en az şu bilgilerin bulunmasını ister:
- makbuzun tarihi,
- malı satın alan tüccar veya çiftçinin adı, soyadı, unvanı ve adresi,
- malı satan çiftçinin adı, soyadı ve ikamet adresi,
- satın alınan malın cinsi, miktarı ve bedeli.
Makbuzlar seri ve sıra numarasıyla birbirini izler ve hiçbir resim ve harca tabi değildir. Satıcı gerçek usulde vergilendirilen bir çiftçiyse bu madde uygulanmaz; çünkü 235. madde yalnız gerçek usulde vergiye tabi olmayan çiftçiden yapılan alımları kapsar.
e-Müstahsil makbuzu
509 sıra numaralı VUK Genel Tebliği, müstahsil makbuzunun elektronik belge olarak düzenlenmesini düzenler. GİB'in e-belge sayfasına göre e-Fatura uygulamasına geçmek zorunda olup müstahsil makbuzu da düzenleyen mükellefler 1/7/2020 tarihine kadar e-Müstahsil Makbuzu uygulamasına geçmek zorundaydı; sonraki yıllarda e-Fatura'ya geçenler bu geçişi e-Fatura geçiş süresi içinde yapar. e-Müstahsil Makbuzu yeni bir belge türü değildir, kâğıt makbuzla aynı hukuki niteliktedir. Çiftçi açısından fark, makbuzun kâğıt yerine elektronik ortamda iletilmesidir.
Zirai ürün stopajı nasıl işler?
GVK'nın 53. maddesine göre çiftçilerin zirai kazançları, 94. madde uyarınca hasılatları üzerinden tevkifat yapılarak vergilendirilir. 94. maddenin 11. bendi, çiftçiden satın alınan zirai mahsul ve hizmetler için yapılan ödemelerden kesinti yapılmasını öngörür. Kesintiyi yapmak zorunda olanlar arasında kamu idareleri, ticaret şirketleri, kooperatifler ve gerçek gelirini beyan eden tacirler vardır.
GİB'in 2025 tarihli zirai kazanç rehberine göre bu kesinti, gerçek usulde vergilendirilmeyen çiftçi için nihai vergidir; çiftçi bu kazanç için beyanname vermez. GVK'nın 86. maddesi de gerçek usulde vergilendirilmeyen zirai kazançların beyannameye dahil edilmeyeceğini söyler. Aynı rehbere göre çiftçi ürününü başka bir tevkifata tabi çiftçiye, vergi mükellefi olmayan tüketiciye ya da basit usuldeki tacire satarsa tevkifat yapılmaz.
Güncel tevkifat oranları
Oranlar 12/1/2009 tarihli ve 2009/14592 sayılı Bakanlar Kurulu Kararıyla belirlenmiş, karar 3 Şubat 2009 tarihli ve 27130 sayılı Resmî Gazete'de yayımlanarak yayımı tarihinde yürürlüğe girmiştir. GİB'in 94. madde kesinti oranları tablosu, Kasım 2026 itibarıyla aynı oranları göstermektedir:
| Ödeme konusu | Borsada tescil ettirilerek alım | Tescilsiz alım |
|---|---|---|
| Hayvanlar, hayvansal ürünler, kara ve su avcılığı ürünleri | %1 | %2 |
| Diğer zirai mahsuller (hububat, bakliyat, yağlı tohum, fındık vb.) | %2 | %4 |
| Orman idaresine yapılan ağaçlandırma, kesim, taşıma gibi hizmetler | %2 | – |
| Zirai faaliyet kapsamındaki diğer hizmetler | %4 | – |
Basit bir hesapla, 100.000 TL'lik buğday satışında tescilli alımda 2.000 TL, tescilsiz alımda 4.000 TL gelir vergisi kesilir. Kesintiden sonra kalan net tutarı görmek için hasılat hesaplama aracına kesinti oranını girebilirsiniz.
Borsada tescil ile ilişkisi
Oranın tescile göre ayrılması kanundan gelir. GVK 94. maddenin son fıkrası, Cumhurbaşkanına (eski metinde Bakanlar Kurulu) zirai mahsul bedelleri üzerinden yapılacak tevkifat oranını "zirai mahsulün ticaret borsalarında tescil ettirilerek satılıp satılmadığına" göre farklı belirleme yetkisi verir. 2009/14592 sayılı karar bu yetkiyle tescilli satışa yarı oran uygulamıştır.
Tescilin kimde olduğu ise 5174 sayılı Kanuna dayanan tescil yönetmeliğinde yazılıdır. Yönetmeliğin 10. maddesine göre borsa çalışma alanı dışındaki bir işlemde taraflardan biri tacir veya sanayici sıfatı olmayan üreticiyse tescil zorunluluğu ve ücreti tacire ya da sanayiciye aittir. Yönetmeliğin 16. maddesi de "müstahsil ile tacir arasında hazır mal peşin tediye esasına göre" yapılan alım satımların özel beyannamelerle tescil ettirilebileceğini belirtir. Tescil ücretinin kendisi için borsa tescil ücreti rehberine, tescilin genel kuralları için ticaret borsasında tescil rehberine bakabilirsiniz.
Salonda satılan bir parti, aynı gün borsa kayıtlarına geçer ve günlük bültene yansır. Bu yüzden tescilli satış hem daha düşük stopaj hem de kayıtlı bir fiyat demektir. Satışın adımları borsada ürün satışı adım adım rehberinde anlatılır.
Lisanslı depo ve ELÜS
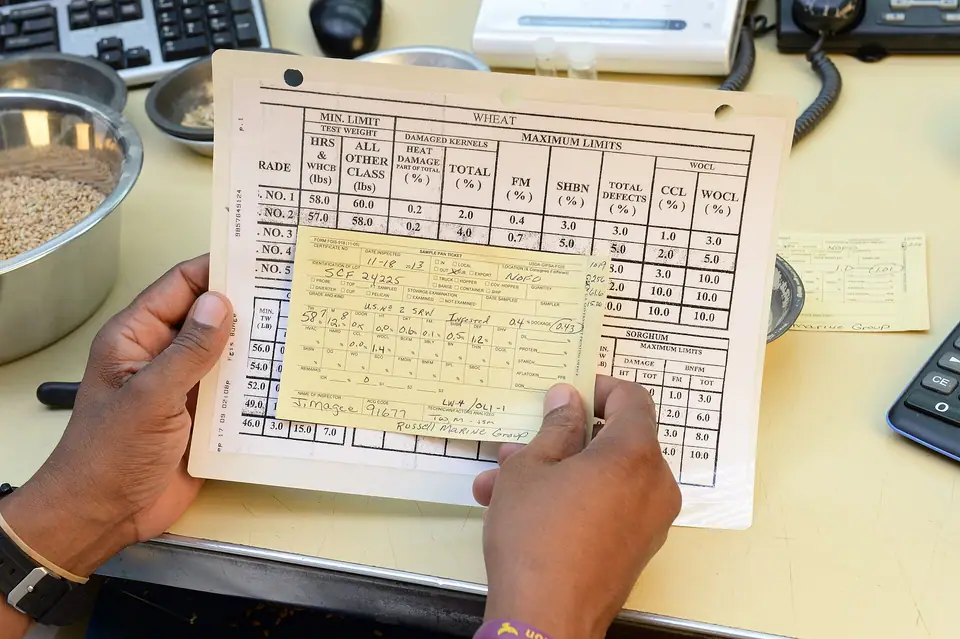
Ürünü lisanslı depoya teslim edip elektronik ürün senedi (ELÜS) üzerinden satmak, belge ve kesinti düzenini değiştirir:
- Stopaj: TMO'nun 2026 hububat duyurusuna göre ürününü lisanslı depolar üzerinden satan üreticiye yüzde 2 stopaj kesintisi muafiyeti sağlanır ve yüzde 2 SGK prim kesintisi yapılmaz.
- Kazanç istisnası: GVK geçici 76. maddeye göre 5300 sayılı Kanun kapsamındaki ürün senetlerinin elden çıkarılmasından doğan kazançlar 31/12/2028'e kadar gelir ve kurumlar vergisinden istisnadır; bu kazançlardan 94. madde tevkifatı yapılmaz.
- Belge: TÜRİB'in sık sorulan sorularına göre ELÜS alım satımlarında 452 sıra numaralı VUK Genel Tebliği uyarınca ELÜS İşlem Sonuç Belgesi düzenlenir; taraflar bu işlemler için ayrıca fatura veya başka belge düzenlemez.
Ayrıntılar için ELÜS ve lisanslı depoculuk rehberlerine bakabilirsiniz.
SGK prim kesintisi
5510 sayılı Kanunun 88. maddesi, 4/1-b kapsamında tarımsal faaliyet nedeniyle sigortalı olanların prim borçlarını, sattıkları tarımsal ürün bedellerinden borç tutarını geçmemek şartıyla yüzde 1 ile yüzde 5 arasında kesinti yaparak tahsil etme yetkisini Sosyal Güvenlik Kurumuna verir. TMO duyurularında bu kesinti "yüzde 2 SGK prim kesintisi" olarak geçer. Bu kesinti gelir vergisi değildir; çiftçinin prim borcuna mahsup edilir.
Destek ödemeleri vergilendirilir mi?
GİB rehberine göre 7338 sayılı Kanunla GVK'ya eklenen mükerrer 20/C maddesi, kamu kurum ve kuruluşlarınca yapılan tarımsal destekleme ödemelerini gelir vergisinden istisna eder. Aynı kanunla eklenen geçici 92. madde, 26/10/2021 öncesinde destek ödemelerinden kesilmiş vergilerin talep üzerine faiziyle iadesine imkân tanır; uygulama esasları 316 seri numaralı Gelir Vergisi Genel Tebliğindedir. Destek türleri için fark ödemesi ve tarım destekleri rehberine göz atın.
GVK 53. madde ayrıca belge alma, verme ve saklama yükümlülüğüne uymayan çiftçinin kamu kurumlarının avans, kredi, sübvansiyon ve prim gibi desteklerinden yararlanamayacağını söyler. Makbuzu saklamak bu yüzden de önemlidir.
Kısa kontrol listesi
- Makbuzda ürün cinsi, miktar ve bedelin doğru yazıldığını kontrol edin.
- Satış borsada tescil edildiyse kesinti oranının tescilli orana göre yapıldığına bakın.
- Gerçek usuldeyseniz kesilen vergiyi yıllık beyannamede mahsup edebilirsiniz.
- Lisanslı depoya teslimde belge ELÜS İşlem Sonuç Belgesidir.
Bugünkü fiyatlar için buğday, arpa ve canlı büyükbaş sayfalarına; terimler için tescil ve ÇKS maddelerine bakabilirsiniz.
Kaynaklar
- mevzuat.gov.tr/MevzuatMetin/1.4.213.pdf
- mevzuat.gov.tr/MevzuatMetin/1.4.193.pdf
- resmigazete.gov.tr/eskiler/2009/02/20090203-3.htm
- cdn.gib.gov.tr/api/gibportal-file/file/getFileResources
- cdn.gib.gov.tr/api/gibportal-file/file/getFileResources
- ebelge.gib.gov.tr/emustahsilhakkinda.html
- mevzuat.gov.tr/MevzuatMetin/yonetmelik/9.5.33905.pdf
- mevzuat.gov.tr/File/GeneratePdf
- mevzuat.gov.tr/MevzuatMetin/1.5.5510.pdf
- tmo.gov.tr/kurum-haber/1260/2026-donemi-hububat-alim-ve-satis-fiyatlari-ile-poli
- turib.com.tr/sikca-sorulan-sorular
Sık sorulan sorular
Buğday satışında stopaj oranı yüzde kaç?
2009/14592 sayılı Bakanlar Kurulu Kararına göre hayvansal olmayan zirai mahsullerde tevkifat oranı, ürün ticaret borsasında tescil ettirilerek satın alınmışsa yüzde 2, tescilsiz alımda yüzde 4'tür. GİB'in güncel kesinti oranları tablosu da aynı oranları verir.
Canlı hayvan satışında stopaj ne kadar?
Hayvanlar ve hayvansal ürünler için oran, borsada tescil ettirilerek alımda yüzde 1, tescilsiz alımda yüzde 2'dir.
Müstahsil makbuzunu kim düzenler?
Vergi Usul Kanununun 235. maddesine göre birinci ve ikinci sınıf tüccarlar, kazancı basit usulde tespit edilenler ve defter tutan çiftçiler; gerçek usulde vergiye tabi olmayan çiftçiden mal aldıklarında, bedeli öderken iki nüsha makbuz düzenler ve birini satıcıya verir.
Kesilen stopaj için beyanname vermem gerekir mi?
GİB'in zirai kazanç rehberine göre gerçek usulde vergilendirilmeyen çiftçi için tevkifat nihai vergilemedir ve bu kazanç için beyanname verilmez. Gerçek usuldeki çiftçi ise kesilen vergiyi yıllık beyannamesinde hesaplanan vergiden mahsup edebilir.
Lisanslı depoya teslim edersem stopaj kesilir mi?
TMO'nun 2026 duyurusuna göre ürününü lisanslı depo üzerinden satan üreticiye yüzde 2 stopaj muafiyeti sağlanır ve yüzde 2 SGK prim kesintisi yapılmaz. TÜRİB'de ELÜS işlemleri müstahsil makbuzu yerine ELÜS İşlem Sonuç Belgesi ile belgelenir.