Rehber
ELÜS nedir? Elektronik ürün senedi rehberi
Elektronik ürün senedi (ELÜS) nasıl oluşur, TÜRİB'de nasıl alınıp satılır, hangi vergi istisnaları vardır? 5300 ve 5174 sayılı kanunlara göre.
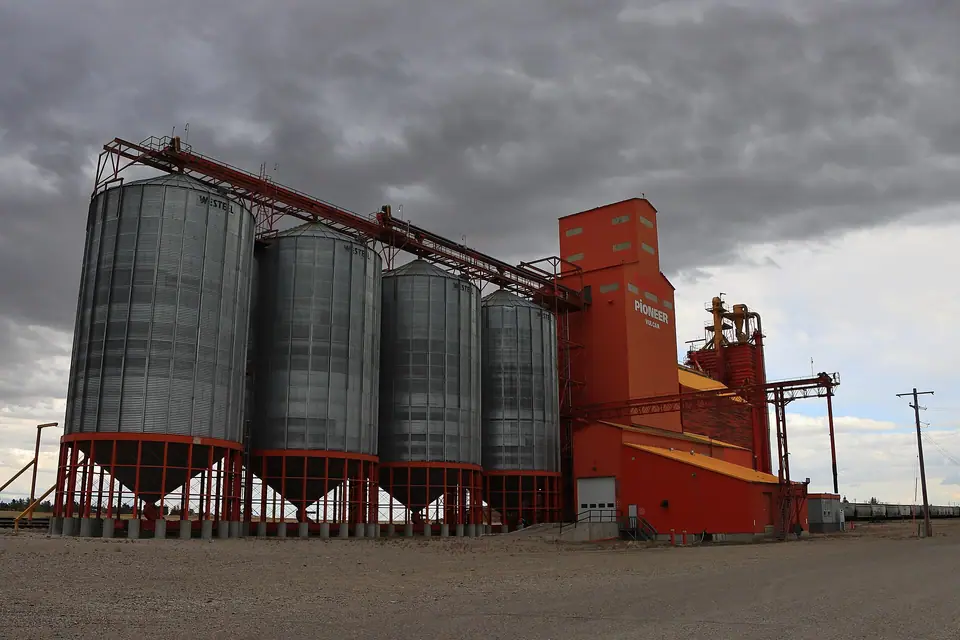
Elektronik ürün senedi (ELÜS), lisanslı bir depoya teslim edilen tarım ürününü temsil eden elektronik kayıttır. Çiftçi ürününü depoda bırakır, elinde ürünü temsil eden bir senet kalır; bu senet borsada alınıp satılabilir, kredi için teminat gösterilebilir ya da iptal edilerek ürün depodan geri alınabilir. Bu rehber ELÜS'ün hukuki temelini, işleyişini ve vergi boyutunu kaynaklarıyla özetler.
Hukuki temel: 5300 ve 5174 sayılı kanunlar
5300 sayılı Tarım Ürünleri Lisanslı Depoculuk Kanununun 3. maddesi ürün senedini, ürünlerin mülkiyetini temsil ve rehnini temin eden, lisanslı depo işleticisince nama veya emre düzenlenen, teminat olarak verilebilen kıymetli evrak olarak tanımlar. Kanunun 15. maddesine göre ürün lisanslı depoya teslim ve kabul edilince senet düzenlenir; bu teslim satış değil vedia anlamındadır ve senet, ürünün aynı miktar, cins, sınıf ve kalitede geri verilmesini garanti eder. Aynı madde, basılı senetler hükmünde olmak üzere elektronik ortamda da ürün senedi oluşturulabileceğini söyler. ELÜS'ün dayanağı bu hükümdür.
5174 sayılı Kanunun 53. maddesi ise ürün ihtisas borsalarını düzenler: Bu borsalar, lisanslı depo işletmelerinin çıkardığı ürün senetlerinin ve alivre sözleşmelerin ticaretini yürütebilen, anonim şirket statüsündeki borsalardır.
TÜRİB nedir?
Türkiye Ürün İhtisas Borsası A.Ş. (TÜRİB), kendi tanıtımına göre 5174 sayılı Kanunun 53. maddesi ve 5300 sayılı Kanun çerçevesinde, 2017/9986 sayılı Bakanlar Kurulu Kararına dayanılarak 08.06.2018'de kurulmuş, 26.07.2019'da faaliyete geçmiştir. TÜRİB'in ELÜS piyasasının piyasa kodu EWRM'dir. TMO'nun kurum tanıtımına göre TMO, TÜRİB'e yüzde on beş hisseyle iştirak etmiştir.
TÜRİB'in sitesinde ELÜS piyasasında işlem gören ürünler arasında arpa, buğday, mısır, çavdar, yulaf, tritikale, çeltik, mercimek, nohut, fasulye, ayçiçeği tohumu, soya fasulyesi, kanola, fındık, kabuklu Antep fıstığı, çekirdeksiz kuru üzüm, natural kuru kayısı, pamuk, zeytin ve peynir sayılır.
ELÜS adım adım nasıl oluşur?
TÜRİB'in Ocak 2026 tarihli bilgilendirme afişlerinden derlenen akış şöyledir:
- Üretici ürününü Ticaret Bakanlığının izniyle kurulan ve denetlediği bir lisanslı depoya getirir; dolu tartım yapılır ve yetkili sınıflandırıcı numune alır.
- Yetkili sınıflandırıcı analiz yaparak ürünü kalite ve cinsine göre sınıflandırır; ürün ilgili depo bölümüne sevk edilir.
- Lisanslı depo ELÜS kaydını oluşturur. ELÜS'ler depoyu ve ELÜS özelliklerini içeren 12 haneli ISIN kodlarıyla sınıflandırılır; ISIN kodunu depo Takasbank'tan alır.
- ELÜS ve analiz bilgileri Merkezi Kayıt Kuruluşuna (MKK) gönderilir.
- Alım ve satım emirleri ÜPAK'ların sistemleri üzerinden toplanır ve TÜRİB işlem sisteminde fiyat ve zaman önceliğine göre eşleştirilir.
- Seansın ardından nakit ve ELÜS takası Takasbank ve MKK tarafından yapılır.
- ELÜS yeniden satılabilir ya da iptal edilerek ürün depodan çekilebilir.
Kimler işlem yapabilir?
TÜRİB'e göre çiftçiler dahil tüm yatırımcılar, TÜRİB üyeleri nezdinde yatırımcı kaydını ve takas-saklama kuruluşunda saklama hesabını oluşturduktan sonra işlem yapabilir. Kayıt ÜPAK'lar veya onların acentesi olan ticaret borsaları üzerinden yapılır. Gerçek kişiler için kimlik ve adres teyit belgesi istenir.
Vergi ve kesinti boyutu
ELÜS'le ilgili vergi kuralları farklı kanunlara dağılmıştır. Aşağıdaki tablo yalnızca kanun metinlerinde doğrulanabilen hükümleri içerir:
| Konu | Hüküm | Kaynak |
|---|---|---|
| Gelir ve kurumlar vergisi | Ürün senetlerinin elden çıkarılmasından doğan kazançlar 31/12/2028'e kadar müstesna; bu kazançlardan 94. madde tevkifatı yapılmaz | GVK geçici m.76 |
| KDV, borsadaki ilk teslim | Ürün senetlerinin ürün ihtisas borsaları veya izinli ticaret borsaları aracılığıyla ilk teslimi istisna | KDVK m.13 |
| KDV, ürünün depodan çekilmesi | Senedin temsil ettiği ürünü depodan çekecek olana teslim vergiye tabi; vergiyi doğuran olay ürünün depodan çekilmesi; ödemeden lisanslı depo işleticisi sorumlu | KDVK m.1, m.9, m.10 |
| Damga vergisi | Mudi ile lisanslı depo arasındaki mukavelenameler ve ürün senedi istisna | 488 sayılı Kanun (2) sayılı tablo |
| Borsa tescil ücreti | Ürün senedi alım satımında oran en çok on binde beş | 5174 sayılı Kanun m.46 |
TMO'nun 2024 hububat politikası metni, ürünün lisanslı depoya teslim edilmesi halinde yüzde iki stopaj ve yüzde iki SGK prim kesintisi muafiyeti bulunduğunu belirtir. TÜRİB de tanıtımında ELÜS işlemlerinde zirai stopaj, gelir ve kurumlar vergisi, damga vergisi ve KDV muafiyetlerinden söz eder. Bu muafiyetlerin süresi ve kapsamı mevzuatla değişebileceğinden işlem öncesinde güncel metne bakmak gerekir.
Destekler
TÜRİB'in Ocak 2026 tarihli afişine göre ürünlerini lisanslı depoda saklayan ÇKS kayıtlı çiftçiler Tarım ve Orman Bakanlığının kira desteğinden yararlanabilir; Ziraat Bankası lisanslı depodaki ürünü temsil eden ELÜS tutarının yüzde yetmiş beşine kadar, azami dokuz ay vadeli faizsiz kredi verebilmektedir. Destek tutarları her yıl yeniden belirlendiği için burada rakam verilmez.
Güvenceler
- Sigorta: 5300 sayılı Kanunun 6. maddesine göre lisanslı depo işleticisi depolanan ürünü sigortalatmak zorundadır ve poliçenin lehdarı hasar tarihindeki mudidir. Zarar hesabında hasar tarihinde borsada oluşan ortalama fiyat esas alınır.
- Tazmin Fonu: Kanunun 24. maddesiyle kurulan Lisanslı Depoculuk Tazmin Fonu, depo işleticisinin yükümlülüklerini yerine getirmemesinden doğan zararları karşılamak içindir. Fonun gelirleri arasında borsada işlem gören ürün senedi alım satım bedelinin binde yarımı ve bu işlemlerden alınan tescil ücretlerinin yüzde onu vardır.
- Haciz: Ürün senedine bağlanmış ürünün haczi ancak senedin haczi yoluyla yapılır (madde 17).
ELÜS ile TMO'ya satış
TMO'nun ELÜS ile alım esaslarına göre kurum ELÜS alımını yalnızca protokol imzaladığı lisanslı depolarla yapar. Üretici, yetkili sınıflandırıcının analizine göre oluşan TMO fiyatını depodan öğrenir; satış talebini bildirdiğinde telefonuna "Satış Onay Kodu" gelir ve bu kodu depo yetkilisine iletmesiyle satış emri verilmiş olur. Aynı belgeye göre TMO'nun ELÜS'ü satın aldığı güne kadarki fire ve depolama ücreti, tazmin fonu payı, borsa tescil ücreti, borsa hizmet bedeli, komisyon ve ÜPAK aracılık ücretleri üreticiye aittir. Süreç ve fiyatlar için TMO alım fiyatları sayfasına ve TMO rehberine bakabilirsiniz.
İlgili terimler
ELÜS, ürün senedi, lisanslı depo, TÜRİB ve yetkili sınıflandırıcı maddeleri kavramları kısaca açıklar. Depoculuğun ayrıntıları için lisanslı depoculuk rehberine geçebilirsiniz.
Kaynaklar
- mevzuat.gov.tr/MevzuatMetin/1.5.5300.pdf
- mevzuat.gov.tr/MevzuatMetin/1.5.5174.pdf
- turib.com.tr/hakkimizda
- turib.com.tr/wp-content/uploads/2026/02/I_Tarimsal_Urunun_Seruveni.pdf
- turib.com.tr/wp-content/uploads/2026/02/II_Tarladan_Lisansli_Depoya.pdf
- turib.com.tr/wp-content/uploads/2026/02/III_Lisansli_Depodan_TURIBe.pdf
- mevzuat.gov.tr/MevzuatMetin/1.4.193.pdf
- mevzuat.gov.tr/MevzuatMetin/1.5.3065.pdf
- mevzuat.gov.tr/MevzuatMetin/1.5.488.pdf
- tmo.gov.tr/kurum-haber/919/2024-donemi-hububat-alim-fiyat-ve-politikalari
- tmo.gov.tr/Upload/Document/alim/2023/hubelkurunsndalimesas.pdf
- tmo.gov.tr/Upload/Document/genmud/kurumhakkinda.pdf
Sık sorulan sorular
ELÜS ile ürünün mülkiyeti bende kalır mı?
Evet. 5300 sayılı Kanuna göre ürün senedi ürünün mülkiyetini temsil eder ve lisanslı depoya teslim satış değil vedia (emanet) sayılır. Senet, ürünün aynı miktar, cins, sınıf ve kalitede mudiye geri verilmesini garanti eder.
ELÜS'ü nerede satabilirim?
TÜRİB'in yayımladığı bilgilere göre ELÜS'ler azami saklama süresi içinde TÜRİB üyesi aracılar üzerinden yalnızca Türkiye Ürün İhtisas Borsasında alınıp satılır. İşlem için bir Ürün Piyasası Aracı Kurumunda (ÜPAK) yatırımcı kaydı ve saklama hesabı gerekir.
ELÜS satışından elde ettiğim kazanç vergilendirilir mi?
Gelir Vergisi Kanununun geçici 76. maddesine göre 5300 sayılı Kanun kapsamındaki ürün senetlerinin elden çıkarılmasından doğan kazançlar 31/12/2028 tarihine kadar gelir ve kurumlar vergisinden müstesnadır ve bu kazançlar üzerinden tevkifat yapılmaz.
ELÜS'ü TMO'ya nasıl satarım?
TMO, ELÜS yoluyla alımı yalnızca protokol imzaladığı lisanslı depolar üzerinden yapar. Üreticinin ELÜS işlem emrine izin veren yatırım hesabı açması, ÜPAK'a üye olması ve satış sırasında telefonuna gelen satış onay kodunu lisanslı depo yetkilisine bildirmesi gerekir.